EE. UU. y China trasladan su rivalidad tecnológica al control de los chips y las materias primas
Washington intenta limitar el desarrollo de la industria china mediante restricciones a la exportación de chips y equipos especializados, mientras Pekín acelera la producción nacional y busca mecanismos para mantener el acceso a la capacidad informática y a tecnologías occidentales
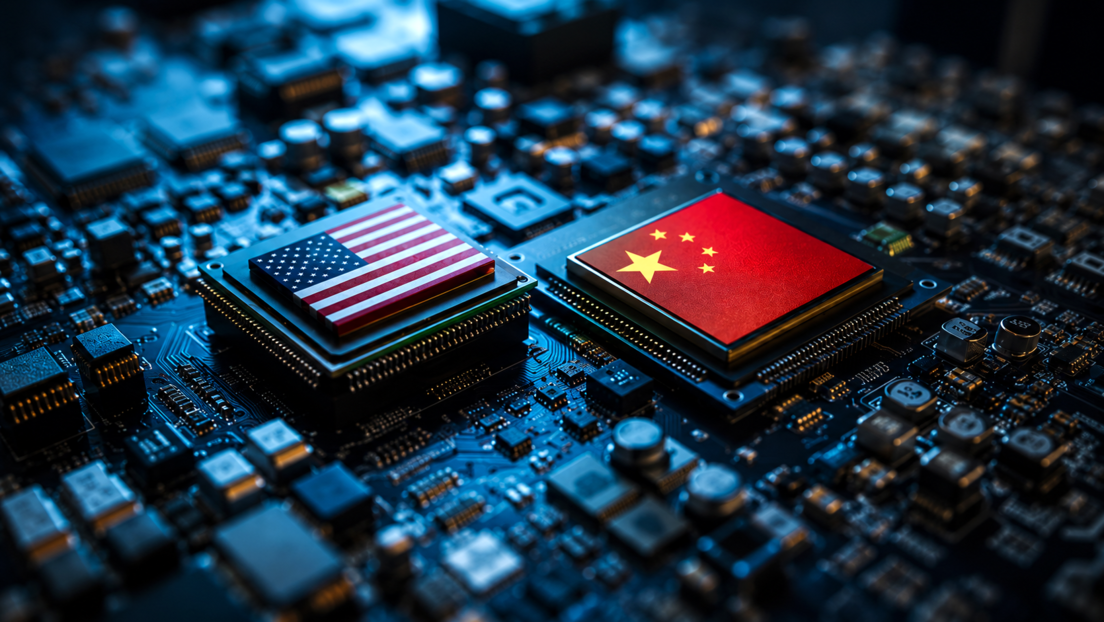
La competencia tecnológica entre Estados Unidos y China atraviesa una nueva etapa en la que los aranceles y las sanciones comerciales han dado paso a una disputa por el control de los semiconductores, la inteligencia artificial (IA) y las materias primas indispensables para fabricar tecnología avanzada.
Washington intenta limitar el desarrollo de la industria china mediante restricciones a la exportación de chips y equipos especializados, mientras Pekín acelera la producción nacional y busca mecanismos para mantener el acceso a la capacidad informática y a tecnologías occidentales, reseña RT.
Las medidas estadounidenses han apuntado especialmente a los procesadores avanzados utilizados para entrenar modelos de inteligencia artificial. Sin embargo, las restricciones no han impedido que China avance en el desarrollo de sus propios sistemas, algunos de los cuales han alcanzado niveles de rendimiento comparables con sus competidores occidentales y han ganado una amplia base de usuarios.
A esto se suman las dificultades para hacer cumplir los controles. En agosto de 2026 salió a la luz en Taiwán una investigación sobre empleados de compañías tecnológicas presuntamente vinculados con el envío ilegal a China de servidores equipados con procesadores avanzados de Nvidia. El caso involucró 130 servidores B300 destinados al entrenamiento de modelos de IA y sujetos a las restricciones estadounidenses.
Otra alternativa utilizada para sortear las limitaciones consiste en acceder de manera remota a los procesadores instalados fuera del territorio chino. Empresas como Alibaba, ByteDance y Moonshot AI han recurrido a centros de datos ubicados en países del sudeste asiático, entre ellos Tailandia y Malasia. Así, los chips permanecen físicamente fuera de China, pero su capacidad de procesamiento puede ser utilizada por compañías chinas mediante servicios en la nube.
Paralelamente, Pekín ha intensificado sus esfuerzos para reducir la dependencia de proveedores extranjeros. La participación de fabricantes nacionales en los equipos utilizados para producir semiconductores pasó de 25 % en 2024 a 35 % a finales de 2025, de acuerdo con datos citados por South China Morning Post.
Uno de los principales desafíos continúa siendo la litografía, considerada una de las áreas más complejas de la fabricación de chips. China ha comenzado a desarrollar sus propios equipos, aunque todavía existe una considerable brecha tecnológica frente a los fabricantes líderes.
El experto en alta tecnología Chris Miller señaló que las primeras máquinas chinas de litografía DUV por inmersión se basan en una tecnología que la neerlandesa ASML comenzó a producir hace casi 25 años. El desarrollo representa un avance para la autosuficiencia china, pero evidencia también la distancia que aún existe respecto a los sistemas más avanzados y a la capacidad de producción de la compañía europea.
La disputa tampoco se limita a los semiconductores. Las materias primas constituyen otro frente estratégico, particularmente las tierras raras y otros minerales críticos utilizados en la fabricación de componentes tecnológicos.
China concentra aproximadamente 70 % de la extracción mundial de tierras raras y cerca de 90 % de su procesamiento. Además, domina la fabricación de imanes de neodimio empleados en servidores, discos duros y otros dispositivos.
Esta posición le otorga a Pekín una herramienta de presión que va más allá de la producción de chips. Aunque Estados Unidos y sus aliados aumenten su capacidad de fabricación de semiconductores, todavía dependen de minerales, materiales procesados y componentes cuya cadena de suministro mantiene una fuerte vinculación con China.
Washington intenta reducir esa dependencia mediante iniciativas como Pax Silica, acuerdos con países productores de minerales, inversiones y mecanismos para crear reservas estratégicas. No obstante, estas medidas todavía no han modificado de manera sustancial el equilibrio existente en las cadenas mundiales de suministro.
Al mismo tiempo, la competencia está provocando cambios dentro de la propia industria estadounidense. Nvidia mantiene el liderazgo en el mercado de aceleradores para inteligencia artificial, pero compañías como Alphabet, Amazon y Meta desarrollan procesadores propios con el objetivo de reducir su dependencia de proveedores externos.
Alphabet impulsa sus unidades de procesamiento tensorial (TPU), mientras Amazon desarrolla la familia de chips Trainium. Meta también trabaja en sus propios procesadores para inteligencia artificial. Pese a esta competencia, Nvidia conservó una posición dominante, con una participación estimada de 86 % del mercado de aceleradores de IA en 2025, según Los Angeles Times.
El escenario muestra que la disputa tecnológica ya no se limita a quién desarrolla el procesador más potente. El objetivo es controlar la infraestructura completa que permite entrenar y ejecutar sistemas de inteligencia artificial.
En los segmentos de mayor complejidad, particularmente los chips más avanzados y los equipos de litografía de última generación, Estados Unidos y sus aliados mantienen la ventaja. China ha logrado avances importantes, pero todavía enfrenta dificultades para fabricar a gran escala los semiconductores más sofisticados y depende de tecnologías extranjeras en áreas críticas.
Pekín, sin embargo, cuenta con fortalezas en otros eslabones de la cadena. Su capacidad industrial, el crecimiento de la producción doméstica y el control de buena parte del procesamiento de minerales estratégicos le proporcionan herramientas para competir a largo plazo.
Por ello, determinar quién está ganando la llamada guerra de los chips depende del segmento que se analice. Occidente conserva la ventaja en la frontera tecnológica, mientras China mantiene una posición de peso en la escala industrial, las materias primas y las cadenas de procesamiento.
La disputa, en última instancia, no se reduce a fabricar el chip más avanzado. La verdadera competencia está en controlar la cadena completa: desde el diseño y la fabricación de los semiconductores hasta la litografía, la capacidad informática, los minerales críticos y las redes logísticas necesarias para producirlos a gran escala.